Rate la dezvoltator în Dobroești: cum funcționează plata eșalonată
Cine caută „rate la dezvoltator în Dobroești” are de obicei una dintre două situații în față: fie banca nu i-a dat cât îi trebuie, fie nu vrea să rămână zeci de ani legat de un credit. Ambele sunt motive bune de a întreba. Dar ratele directe sunt un contract cu reguli proprii, iar diferența dintre o plată eșalonată liniștită și una cu probleme se vede în documentele pe care le semnați, cu mult înainte de prima tranșă.
Mai jos găsiți cum funcționează mecanismul, ce cere legea, așa cum arată ea în noiembrie 2026, ce trebuie să conțină graficul de plăți și cum vă dați seama dacă varianta chiar vi se potrivește.
Ce înseamnă rate la dezvoltator
Ratele la dezvoltator înseamnă că plătiți prețul apartamentului în tranșe stabilite direct cu vânzătorul, fără credit bancar pentru suma respectivă. Pentru această plată nu există dosar la bancă și nici ipotecă în favoarea unei bănci. Există, în schimb, un calendar de plăți scris în contract, pe care îl respectați până când prețul este achitat.
În practică, formula poate avea mai multe forme: un avans urmat de sume lunare, tranșe legate de etapele șantierului sau o combinație între ele. De aceea, expresia „în rate” nu vă spune mare lucru singură. Întrebările utile sunt: câte tranșe, la ce date, în ce monedă, ce se întâmplă cu prețul pe parcurs și când devine apartamentul al dumneavoastră.
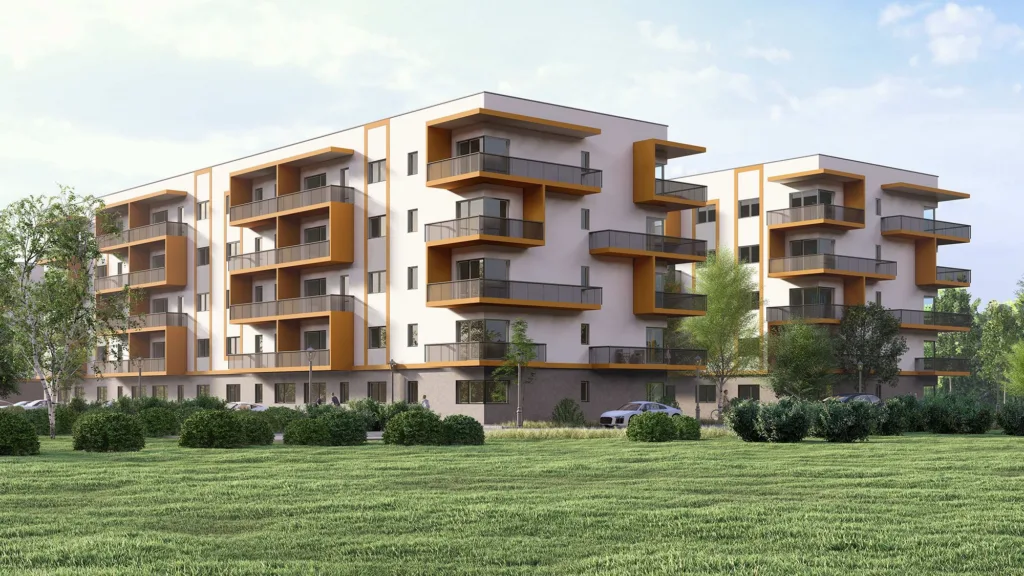
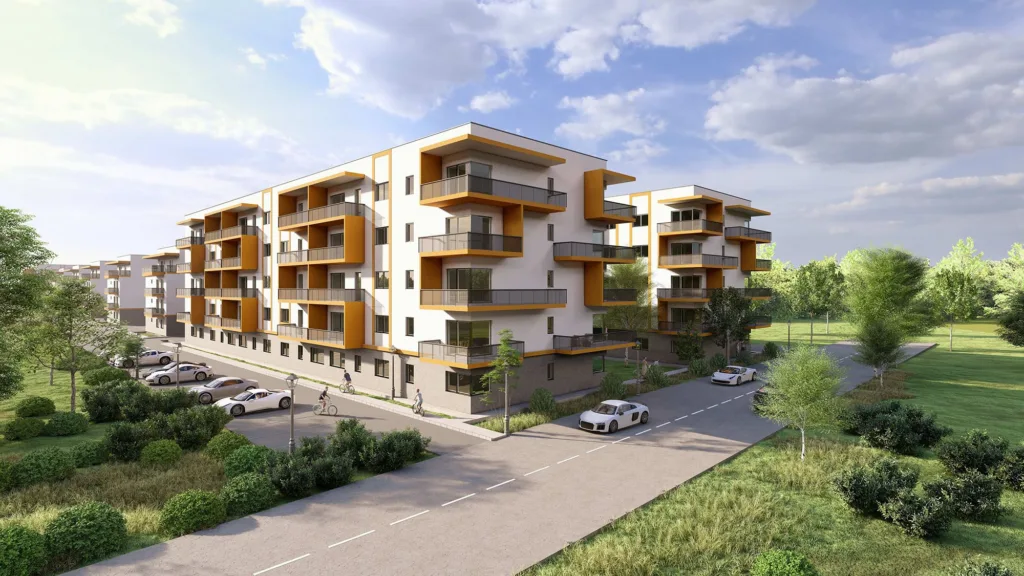
Cum arată plata eșalonată la Cristal Houses
La Cristal Houses, plata eșalonată direct la dezvoltator este una dintre cele trei modalități de achiziție, alături de plata integrală și de creditul ipotecar. Avantajele pe care le prezintă dezvoltatorul sunt două: „perioada mai scurtă și mai ales costurile fixe care sunt prezentate înaintea cumpărării”.
Traducerea pentru cumpărător e simplă. Perioada mai scurtă înseamnă sume mai mari pe lună decât la un credit pe zeci de ani, deci calculul trebuie făcut pe veniturile reale. Costurile fixe, prezentate dinainte, înseamnă că puteți cere cifrele complete înainte de a lua decizia.
Durata exactă și valoarea tranșelor nu le găsiți într-un articol: depind de apartament și se discută direct cu echipa de vânzări. Toate cele trei variante sunt descrise pe pagina Modalități de achiziție.
Ce diferă față de un credit ipotecar
Diferența principală este că, la rate directe, partenerul dumneavoastră de plată este vânzătorul, iar la credit este banca, ceea ce schimbă regulile de analiză, de dobândă și de garantare.
| Criteriu | Rate la dezvoltator | Credit ipotecar |
|---|---|---|
| Cine stabilește condițiile | Contractul cu dezvoltatorul | Banca, în limitele BNR |
| Analiza veniturilor | După cum convin părțile | Obligatorie; îndatorare de cel mult 40% (45% la prima locuință) |
| Dobânda | Se vede în grafic, dacă există | Fixă sau variabilă; la varianta variabilă în lei, IRCC plus o marjă |
| Timp de gândire | Cel prevăzut de părți | Cel puțin 15 zile calendaristice, prin lege |
| Durata | Din graficul de plăți | Se stabilește cu banca |
Limitele de îndatorare de mai sus vin din reglementările Băncii Naționale și se adresează băncilor și instituțiilor financiare nebancare; pragul de 45% privește primul credit al celui care nu are și nu a avut locuință. Perioada de reflecție de 15 zile vine din OUG 52/2016, cu fișa europeană de informații standardizate (FEIS) pe care banca trebuie să v-o dea. La rate directe nu primiți automat niciuna dintre aceste protecții, așa că o parte din disciplină vă revine. Un calcul pe care vi-l faceți singur, înainte de orice semnătură, ține locul analizei pe care altfel ar face-o banca.
Ce protecții are legea pentru avansul plătit
Dacă apartamentul este încă în construcție, legea cere promisiune de vânzare autentică la notar și un cont bancar distinct pentru avansuri. Regulile sunt în Codul amenajării teritoriului, urbanismului și construcțiilor (Legea 169/2026), art. 422, care preia protecțiile introduse în decembrie 2025. Pe scurt, pentru o unitate dintr-un condominiu viitor:
- dezvoltatorul poate promite vânzarea numai după notarea autorizației de construire în cartea funciară și deschiderea cărților funciare pentru unitățile viitoare;
- promisiunea se încheie numai în formă autentică, iar notarul cere notarea ei în cartea funciară în aceeași zi sau cel mai târziu în următoarea zi lucrătoare;
- o convenție de rezervare durează cel mult 60 de zile, iar suma plătită pentru rezervare nu poate depăși 5% din preț și se scade din preț;
- dacă în acele 60 de zile promisiunea sau vânzarea nu se încheie din culpa exclusivă a dezvoltatorului, sumele se restituie integral în 30 de zile;
- avansurile se depun într-un cont distinct al dezvoltatorului, dedicat proiectului, și se cheltuiesc numai pentru acel proiect, cu ștampila „bun de plată” a persoanei responsabile sau a dirigintelui de șantier: maximum 25% din preț pentru partea de rezistență, iar după finalizarea ei maximum 20% din preț pentru instalații.
Dacă nu există o altă înțelegere, sumele plătite în temeiul unei promisiuni de vânzare reprezintă avans din preț (Codul civil, art. 1.670). Dacă una dintre părți refuză nejustificat să încheie contractul promis, cealaltă poate cere instanței o hotărâre care să țină loc de contract, în termen de 6 luni de la data la care contractul trebuia încheiat (art. 1.669). Pentru cazul dumneavoastră concret, verificați aceste reguli cu notarul: dacă blocul este deja finalizat, situația juridică e alta.
Ce trebuie să scrie în contract și în graficul de plăți
Graficul de plăți trebuie să arate fiecare sumă, fiecare dată și prețul total, iar contractul trebuie să spună ce se întâmplă când cineva nu își respectă partea. Cereți-le în scris, pe apartamentul ales, și citiți-le fără grabă. Lista de mai jos e ce merită bifat pe un contract înainte de semnătură:
- Identificarea exactă a apartamentului: bloc, număr, suprafețe, terasă. Comparați-le cu planul.
- Prețul total și moneda: dacă prețul e în euro, la ce curs se plătește fiecare tranșă.
- TVA: dacă prețul o include sau nu. La data redactării (noiembrie 2026), livrarea de locuințe către persoane fizice se face cu cota standard de 21%, regimul tranzitoriu de 9% s-a încheiat la 30 septembrie 2026.
- Calendarul: date fixe sau etape de șantier. Dacă sunt etape, cum se dovedește că au fost atinse.
- Ce costă în plus: notar, intabulare, parcare, dacă o doriți, și orice taxă de administrare.
- Întârzierile: ale dumneavoastră și ale dezvoltatorului. Penalități, termene de grație, situația în care contractul se poate desființa și ce sume se restituie.
- Plata anticipată: dacă puteți achita mai repede și ce se schimbă atunci.
- Momentul predării și al transferului proprietății: legea condiționează predarea de recepția admisă și de branșamentele definitive.
Dacă pe vreunul dintre aceste puncte primiți doar un răspuns verbal, cereți reformularea în contract. Un avocat sau notarul vă poate spune ce înseamnă concret fiecare clauză; merită consultat înainte de semnătură, nu după.
Cum vă faceți propriul calcul înainte de avans
Calculul corect pornește de la venitul net lunar din care scădeți toate cheltuielile curente, inclusiv chiria pe care o mai plătiți cât timp blocul nu e gata. Asta este partea pe care mulți o sar. Dacă apartamentul nu este încă predat, plătiți simultan ratele și locuința actuală, iar bugetul trebuie să reziste la ambele.
Puneți pe o foaie, lună de lună, pe toată durata graficului:
- venitul net sigur al gospodăriei, fără bonusuri sau venituri ocazionale;
- chiria sau rata actuală, până la mutare;
- tranșa din grafic, inclusiv diferența de curs, dacă prețul e în euro;
- o rezervă pentru două sau trei luni în care veniturile scad;
- costurile de la final: notar, intabulare, mobilare.
Pentru comparație, faceți același calcul și pentru credit. Cereți unei bănci o simulare, chiar dacă nu intenționați să o folosiți: vedeți astfel costul real al banilor și puteți compara două cifre, nu două impresii. Uneori ratele directe ies mai avantajos, dacă graficul nu include dobândă, alteori creditul lasă mai mult aer în buget. Decizia ține de situația dumneavoastră, iar o combinație între avans mare și sumă finală poate fi și ea discutată.
Când se potrivește și când nu
Ratele la dezvoltator se potrivesc celor care au venituri bune pe termen scurt și mediu sau o sumă importantă deja strânsă, și mai puțin celor al căror buget intră în tensiune dacă tranșa crește față de chiria de azi.
Un cuplu care vinde o locuință mai veche și își acoperă o parte mare din preț din această vânzare are alt calcul decât o familie care pornește doar de la salarii. Un cumpărător care vrea să evite un credit lung are alt motiv decât unul care nu trece de analiza băncii. În al doilea caz, gândiți-vă bine: dacă banca a respins dosarul pentru îndatorare, tranșele mai mari pe o perioadă mai scurtă pot apăsa și mai tare pe același venit.
Dacă încă cântăriți între tipuri de locuință, articolul despre compromisul dintre o casă și un apartament și cel despre apartamentele de vânzare de lângă București vă ajută să fixați bugetul. Pentru zonă, citiți de ce să alegeți un apartament nou în Dobroești.
Întrebări frecvente
Am nevoie de adeverință de venit pentru rate la dezvoltator?
Nu există o regulă bancară care să o ceară, pentru că nu luați un credit. Dezvoltatorul poate avea însă propriile condiții. Întrebați direct echipa de vânzări ce documente sunt necesare pentru apartamentul ales.
Cât poate fi suma de rezervare pentru un apartament în construcție?
Cel mult 5% din preț, pentru o convenție de maximum 60 de zile, potrivit art. 422 din Legea 169/2026. Suma se scade din preț. Verificați cu notarul dacă regula se aplică situației dumneavoastră.
Devin proprietar de la prima rată?
De regulă, nu. Vânzarea se încheie la notar, în formă autentică, și se înscrie în cartea funciară. Până atunci aveți o promisiune, pe care notarul cere să fie notată în cartea funciară. Verificați cu notarul ce prevede contractul dumneavoastră.
Pot trece de la rate la credit pe parcurs?
Poate fi posibil, dacă banca acceptă imobilul ca garanție și contractul permite plata anticipată. Discutați varianta cu dezvoltatorul și cu banca înainte de a semna, ca să fie prevăzută de la început.
Primul pas practic e să alegeți planul care vă interesează și să cereți graficul scris pentru el. Cu cifrele în față, restul discuției devine mult mai simplu. Puteți suna la 0737 226 226 sau puteți trimite o cerere de ofertă de mai jos.